آخرین اخبار
معمای کسری طلا در تراز سالانه؛ ۹ کنترل عملی برای حسابداری وزنی و مدیریت آبشده در طلافروشی
دفتر مغازه را باز میکنید، گزارش فروش و خرید را کنار هم میگذارید و وزن موجودی را با عدد ثبتشده در سیستم مقایسه میکنید. حسابها از نظر مبلغ نزدیکاند، اما چند رقم در تراز وزنی با هم جور درنمیآیند. اختلاف شاید کوچک بهنظر برسد؛ بااینحال وقتی قیمت هر گرم طلا بالاست، حتی مغایرت محدود هم پرسشی جدی پیش میآورد: خطا از ثبت بوده، از تبدیل واحد، از فرایند فروش یا از جابهجایی موجودی؟
این مسئله معمولاً در یک روز به وجود نمیآید. ممکن است چند ثبت ناقص، تأخیر در ورود فاکتور، برگشت کالای ثبتنشده یا تفاوت روش اندازهگیری در طول ماه روی هم جمع شوند و در پایان سال خودشان را نشان دهند. برای همین، حسابداری وزنی فقط کاری برای روز انبارگردانی نیست؛ بخشی از کنترل روزانه کسبوکار است. در این مقاله، راههایی را مرور میکنیم که به طلافروش کمک میکند کسری را زودتر ببیند، مسیر آن را پیدا کند و تصمیمهای مدیریتی دقیقتری بگیرد. در واقع قرار است به بخش کوچکی از سیستم سازی طلافروشی و مدرن سازی بازار سنتی طلافروشی اشاره کنیم.
کسریای که آخر سال ظاهر میشود، معمولاً از همان روز اول شکل گرفته است
وقتی تراز سالانه با موجودی واقعی سازگار نیست، اولین واکنش ممکن است نسبتدادن اختلاف به انبارگردانی باشد. اما تراز پایان سال فقط نتیجه جمعشدن ثبتهای قبلی است. اگر ورود کالا، فروش، برگشت، انتقال و اصلاح موجودی بهموقع ثبت نشده باشند، انبارگردانی تنها اختلاف را آشکار میکند؛ لزوماً علت آن را مشخص نمیکند.
بنابراین بهتر است مغایرت را بهجای «یک عدد نهایی»، زنجیرهای از رخدادها ببینید. اختلاف از چه تاریخی شروع شده؟ در کدام گروه کالا بیشتر است؟ آیا به یک فروشنده، شیفت، نوع معامله یا روش ثبت مربوط میشود؟ پاسخ این پرسشها میتواند مسیر بررسی را از حدسزدن به عارضهیابی قابلپیگیری تغییر دهد.
چرا حسابداری طلافروشی باید وزن را تا آخرین رقم دنبال کند؟
در مدیریت طلافروشی، گزارش ریالی بهتنهایی تصویر کاملی از موجودی نمیدهد. ممکن است ارزش ریالی دو قلم تغییر کند، در حالی که وزن فیزیکی آنها ثابت است؛ یا برعکس، ثبت یک خرید و فروش از نظر مبلغ درست بهنظر برسد اما وزن نهایی دقیق وارد نشده باشد. به همین دلیل، گزارش وزنی باید در کنار گزارش مالی بررسی شود.
حسابداری وزنی کمک میکند وزن ورودی، خروجی و مانده با هم سنجیده شوند. این نگاه زمانی دقیقتر است که برای هر نوع کالا، واحد، عیار، وضعیت مالکیت و محل نگهداری جداگانه ثبت شود. مبنای محاسبه عیار، تبدیل وزن و ثبت کسری یا اضافات باید با رویه حسابداری مجموعه و مقررات جاری سازگار باشد؛ در موارد حساس، هماهنگی با حسابدار و متخصص صنفی ضروری است.
پیش از اصلاح موجودی، واحدهای اندازهگیری را یکسان کنید
یکی از سرچشمههای مغایرت، ترکیب واحدها یا دقتهای متفاوت است. ممکن است بخشی از اطلاعات بر حسب گرم و بخشی بر اساس واحدی دیگر ثبت شود؛ یا وزن برخی اقلام با تعداد رقم اعشار متفاوت وارد شود. اگر همه طرفهای یک محاسبه مبنای واحد نداشته باشند، اختلاف کوچک میتواند بهتدریج بزرگ شود.
برای کاهش این خطا، یک دستورالعمل روشن تنظیم کنید: واحد اصلی ثبت چیست؟ چه تعداد رقم اعشار پذیرفته میشود؟ چه کسی مجاز به اصلاح وزن است؟ گردکردن در کدام مرحله انجام میشود؟ این قواعد باید برای کارکنان فروش، انبار و حسابداری یکسان باشد. تغییر مبنا یا گردکردن سلیقهای در پایان دوره، مقایسه گزارشها را دشوار میکند و ممکن است رد مغایرت را از بین ببرد.
حساب وزنی را از مسیر ورود تا خروج بسازید
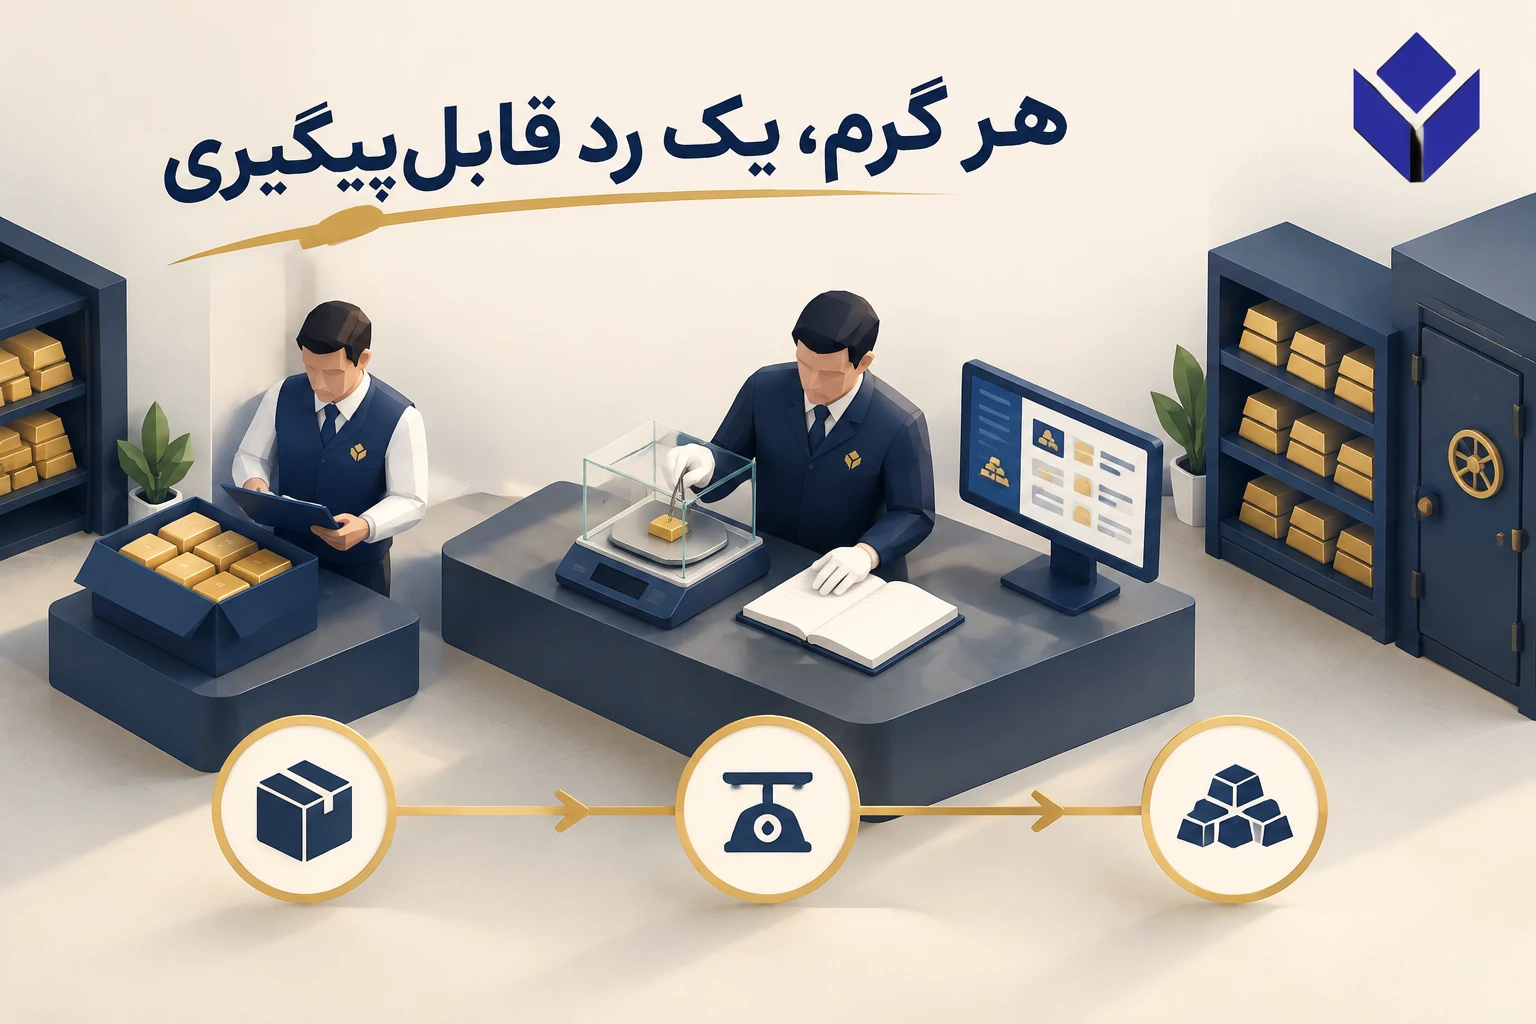
برای هر گروه موجودی، باید رابطهای روشن میان مانده اول دوره، ورود، خروج و مانده پایان دوره برقرار باشد:
مانده پایان دوره = مانده اول دوره + ورودها − خروجها ± اصلاحات مستند
این رابطه ساده زمانی ارزش دارد که اجزای آن سند داشته باشند. خرید، انتقال، مرجوعی، فروش، برگشت از فروش، تعمیر یا تغییر وضعیت کالا باید با تاریخ، مرجع سند، وزن و مسئول ثبت همراه باشد. اصلاح موجودی نیز بهتر است به توضیح مکتوب و تأیید فرد مجاز متصل باشد، نه اینکه تنها با تغییر یک عدد در نرمافزار انجام شود.
تفکیک حسابها هم مهم است. موجودی ویترین، خزانه، کارگاه، سفارش مشتری و کالای امانی نباید در یک مانده مبهم ادغام شوند. وقتی محل و وضعیت هر قلم قابلشناسایی باشد، بررسی اختلاف سادهتر میشود و مدیر میفهمد کسری احتمالی در کدام بخش فرایند شکل گرفته است.
آبشده را با شناسنامه و مسیر قابلردیابی مدیریت کنید
طلای آبشده بهدلیل حساسیت وزن و عیار، نیازمند ثبت دقیقتر است. برای هر ورود یا خروج، اطلاعاتی مانند تاریخ، وزن ثبتشده، طرف معامله، شماره یا مرجع سند و مشخصات مرتبط با عیار باید طبق فرایند مجموعه نگهداری شود. اگر کالا در چند مرحله جابهجا، تحویل یا تبدیل میشود، هر مرحله باید به مرحله قبلی قابلاتصال باشد.
در عمل، ثبت یک عدد نهایی بدون دانستن منشأ آن کافی نیست. اگر وزن ورودی و خروجی یا مشخصات عیار از اسناد مختلف آمدهاند، باید امکان مقایسه و پیگیری آنها وجود داشته باشد. روش نمونهبرداری، تعیین عیار، افت یا کسری قابلقبول و نحوه تسویه را نباید بر اساس یک قاعده عمومی و نانوشته تعیین کرد؛ این موارد به نوع معامله، توافق طرفین و مقررات جاری وابستهاند و باید مستند و تأییدشده باشند.
پنج نقطهای که مغایرت پنهان میشود
نخستین نقطه، ثبت با تأخیر است: کالا جابهجا شده، اما سند بعداً وارد سیستم میشود. دوم، ورود اطلاعات تکراری یا ناقص است؛ مانند ثبت وزن در یک بخش و ثبت مبلغ در بخش دیگر، بدون کنترل متقابل. سوم، اختلاف میان وزن ثبتشده و وزن واقعی هنگام دریافت یا تحویل است. چهارم، مرجوعی یا تعویضی است که فقط در یکی از دو سمت فروش و انبار ثبت شده. پنجم، اصلاح موجودی بدون دلیل، تاریخ و تأیید مشخص است.
برای هر نقطه، کنترل متناسب لازم است. دریافت کالا میتواند با تأیید دو نفر انجام شود؛ مرجوعی به سند فروش اولیه پیوند بخورد؛ و اصلاح موجودی فقط با ذکر علت و ثبت نام مسئول مجاز باشد. این کنترلها قرار نیست کار را بیدلیل پیچیده کنند. هدف آن است که اگر اختلافی رخ داد، بتوان مشخص کرد چه چیزی، چه زمانی و توسط چه کسی تغییر کرده است.
ترازگیری دورهای؛ راهی برای کشف زودهنگام اختلاف
تراز سالانه برای پاسخ به پرسش «در پایان دوره چه اختلافی داریم؟» مفید است، اما برای یافتن زمان شروع اختلاف کافی نیست. شمارش یا تطبیق دورهای، مثلاً بر اساس گروه کالا یا محل نگهداری، کمک میکند مغایرت در فاصله کوتاهتری بررسی شود. برنامه دقیق باید با حجم موجودی، تعداد شعب، نیروی انسانی و روش کار هر فروشگاه هماهنگ باشد.
بهتر است مغایرتها بدون تأخیر ثبت و دستهبندی شوند: اختلاف ناشی از سند ناقص، اختلاف اندازهگیری، جابهجایی ثبتنشده یا علت نامشخص. سپس مسئول بررسی و موعد پیگیری تعیین شود. اگر یک نوع اختلاف مرتب تکرار میشود، مسئله احتمالاً فقط خطای فردی نیست؛ ممکن است فرایند، آموزش یا دسترسیهای نرمافزار نیاز به اصلاح داشته باشد.
فناوری چطور خطای ثبت را کمتر میکند؟
نرمافزار حسابداری یا مدیریت موجودی میتواند ثبتها را منظمتر کند، مشروط بر آنکه ساختار اطلاعاتی درست تعریف شده باشد. کدگذاری یکپارچه کالا، ثبت محل نگهداری، سطح دسترسی کاربران، اتصال اسناد ورود و خروج و گزارشگیری بر اساس وزن از امکاناتی هستند که پیگیری را آسانتر میکنند. ابزار دیجیتال داده نادرست را خودبهخود درست نمیکند؛ اگر وزن یا نوع معامله اشتباه وارد شود، گزارش نیز همان خطا را بازتاب میدهد.
پیش از انتخاب یا تغییر نرمافزار، نیازهای واقعی فروشگاه را فهرست کنید: چه اطلاعاتی برای هر قلم ضروری است؟ چه کسانی مجاز به ثبت یا اصلاح هستند؟ مدیر چه گزارشی را روزانه، هفتگی یا ماهانه لازم دارد؟ انتقال اطلاعات از سیستم قبلی چگونه کنترل میشود؟ پاسخ روشن به این پرسشها از خرید امکاناتی که استفاده نمیشوند و از مهاجرت ناقص دادهها جلوگیری میکند.
از عدد کسری تا تصمیم مدیریتی؛ شاخصها را بخوانید
یک عدد کلی به مدیر میگوید اختلاف وجود دارد، اما برای اصلاح فرایند کار طلافروشی کافی نیست. بهتر است روند مغایرتها در چند دوره، گروههای پرتکرار، زمان ثبت اسناد و سهم اصلاحات دستی بررسی شود. هدف، ساختن مجموعهای پیچیده از شاخصها نیست؛ چند سنجه ساده و قابلاعتماد معمولاً برای شروع کافی است.
برای مثال، اگر بیشتر اختلافها در یک محل نگهداری یا هنگام تعویض کالا رخ میدهند، بررسی همان فرایند اولویت پیدا میکند. اگر مغایرتها نزدیک پایان ماه افزایش مییابند، ممکن است تأخیر در ثبت یا فشار کاری پایان دوره نقش داشته باشد. تحلیل باید بر پایه سند و سابقه انجام شود؛ نسبتدادن اختلاف به کارکنان بدون بررسی فرایند، هم غیرمنصفانه است و هم علت اصلی را پنهان میکند.
برای تراز روشنتر، از عارضهیابی شروع کنید
کنترل کسری طلا با یک فرمول یا خرید نرمافزار بهتنهایی حل نمیشود. نتیجه زمانی پایدارتر است که واحدهای اندازهگیری، اسناد ورود و خروج، مسئولیتها، دسترسیها و زمانبندی تطبیق موجودی در یک فرایند روشن کنار هم قرار بگیرند. حسابداری وزنی دقیق به مدیر کمک میکند بهجای واکنش دیرهنگام به کسری سالانه، نشانههای مغایرت را زودتر ببیند و درباره منشأ آن پرسوجو کند.
اگر اختلاف موجودی مرتب تکرار میشود یا گزارشهای مالی و وزنی تصویر یکسانی نمیدهند، ابتدا مسیر ثبت و کنترل را بررسی کنید. سپس، بر اساس نیاز فروشگاه، درباره اصلاح فرایند، آموزش کارکنان یا انتخاب ابزار مناسب تصمیم بگیرید. برای آشنایی با راهکارهای رشد و مشاوره کسبوکار، میتوانید به وبسایت آلفابیزینس سر بزنید و درباره تناسب خدمات برای مشاوره و سیستم سازی شرایط طلافروشی خود پرسوجو کنید.
اخبار بازار
وبگردی